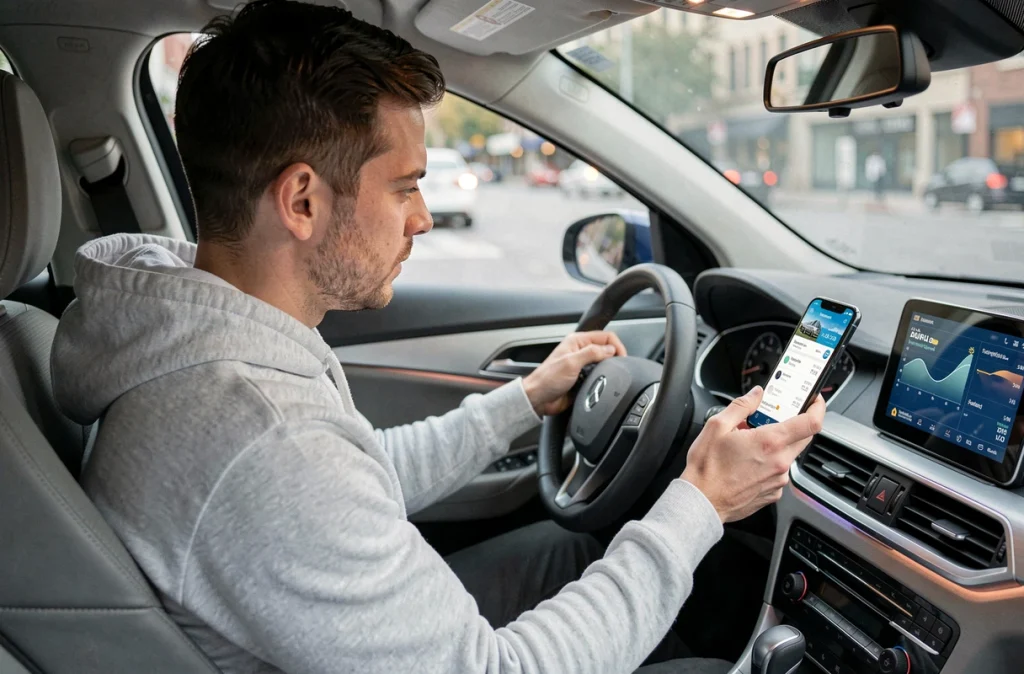
L’assurance auto connectée repose sur un principe simple : un boîtier télématique ou une application mobile enregistre les données de conduite (accélération, freinage, vitesse, horaires de circulation) et transmet un score à l’assureur. Ce score conditionne ensuite le montant de la prime, à la hausse ou à la baisse.
Ce modèle, appelé Pay How You Drive, gagne du terrain en France auprès de conducteurs qui veulent payer en fonction de leur comportement réel au volant, et non plus uniquement sur la base de critères statistiques.
Data Act et AI Act : ce que la réglementation européenne change pour l’assurance connectée
Le marché de l’assurance auto connectée ne se limite pas à un gadget technologique. Deux textes européens récents modifient en profondeur les règles du jeu pour les assureurs, les constructeurs et les assurés.
Le Data Act (règlement UE 2023/2854), entré en application le 12 septembre 2025, encadre l’accès aux données générées par tout produit connecté, véhicules et boîtiers télématiques compris. En pratique, les constructeurs et fournisseurs de boîtiers doivent désormais permettre au conducteur de récupérer et partager ses données de conduite avec des tiers : assureurs, courtiers, insurtechs.
Cette obligation de portabilité casse les situations de quasi-monopole. Avant le Data Act, un constructeur automobile pouvait verrouiller l’accès aux données générées par ses véhicules, ce qui limitait la concurrence entre assureurs connectés. Désormais, les offres d’assurance connectée multi-marques deviennent juridiquement possibles et techniquement plus simples à déployer.
Le second texte à surveiller est l’AI Act (règlement UE 2024/1689, adopté le 13 juin 2024). Il introduit un régime spécifique pour les systèmes d’intelligence artificielle embarqués dans les véhicules. Les algorithmes de scoring de conduite utilisés par les assureurs connectés pourraient, selon leur niveau d’autonomie décisionnelle, être classés parmi les systèmes à risque élevé. Cette classification imposerait des obligations de transparence, d’audit et de documentation technique aux assureurs qui utilisent ces scores pour fixer leurs tarifs.
Pour un conducteur, ces deux règlements signifient davantage de contrôle sur ses propres données et une meilleure lisibilité sur la manière dont sa prime est calculée.
Boîtier télématique et score de conduite : le fonctionnement technique du Pay How You Drive
Le dispositif repose sur un boîtier connecté, branché sur la prise OBD du véhicule ou fixé sur le pare-brise, qui communique via Bluetooth avec une application mobile. Certains assureurs proposent une version 100 % applicative, sans boîtier physique, en exploitant les capteurs du smartphone (accéléromètre, GPS).
Les données collectées alimentent un algorithme qui produit un score de conduite après chaque trajet. Ce score tient compte de plusieurs paramètres :
- La régularité du freinage et de l’accélération, qui reflète le style de conduite plus que la vitesse brute
- Les créneaux horaires de circulation, les trajets nocturnes ou en heures de pointe étant statistiquement plus risqués
- Le kilométrage parcouru, qui reste un facteur de risque classique mais ici mesuré en temps réel
- Le respect des limitations de vitesse, croisé avec les données GPS du trajet
Le score mensuel fait varier la prime. Les profils les plus prudents bénéficient d’une réduction significative sur leur cotisation.
Ce que le boîtier ne mesure pas
Le dispositif reste aveugle à plusieurs éléments qui influencent pourtant le risque réel. L’état des pneumatiques, la charge du véhicule, les conditions météorologiques locales ou le comportement des autres usagers échappent totalement au scoring. Un freinage brusque pour éviter un piéton sera pénalisé de la même manière qu’un freinage lié à l’inattention. Cette limite technique est rarement mentionnée dans les argumentaires commerciaux.
Profils de conducteurs et économies réelles sur la prime d’assurance auto
L’assurance auto connectée ne présente pas le même intérêt selon le profil du conducteur. Les jeunes conducteurs constituent la cible la plus évidente. Leur prime d’assurance est structurellement élevée à cause de la surprime jeune conducteur et de l’absence de bonus. Le boîtier leur offre un levier concret pour démontrer, données à l’appui, que leur conduite réelle est moins risquée que ce que les statistiques de leur tranche d’âge laissent supposer.
Les conducteurs expérimentés avec un bon bonus-malus y trouvent un intérêt plus limité. Leur prime étant déjà basse, la marge de réduction supplémentaire est souvent modeste. Le rapport entre la contrainte (être surveillé en permanence) et le gain financier penche moins en leur faveur.
Un troisième profil émerge : le petit rouleur urbain. Avec un faible kilométrage annuel et des trajets courts, ce conducteur cumule un score favorable presque mécaniquement. Pour ce profil, l’assurance connectée complète logiquement une formule au kilomètre.
Données personnelles et limites du modèle connecté en assurance auto
La collecte permanente de données de géolocalisation et de comportement de conduite soulève des questions concrètes. Le conducteur accepte qu’un tiers sache où il se trouve, à quelle heure, à quelle vitesse, et avec quel style de conduite. Ces données, même anonymisées, constituent un profil détaillé.
Le cadre du RGPD impose le consentement explicite et la possibilité de retirer ce consentement. En pratique, résilier le partage de données revient souvent à perdre le bénéfice tarifaire, ce qui rend le consentement partiellement contraint.
- La durée de conservation des données de conduite varie selon les assureurs, sans standard uniforme sur le marché français
- Le partage des données avec des tiers (réparateurs, constructeurs, plateformes de revente) reste flou dans certains contrats
- La possibilité d’un usage des données en cas de litige avec l’assureur lui-même n’est pas toujours encadrée explicitement
Le Data Act européen apporte un début de réponse en imposant la portabilité et la transparence. L’AI Act complétera ce dispositif en encadrant les algorithmes de scoring. Ces deux textes devraient, à terme, réduire l’asymétrie d’information entre assureur et assuré.
Le modèle connecté progresse parce qu’il aligne mieux le prix sur le risque individuel. Sa limite principale reste ailleurs : il transforme la conduite en performance évaluée en continu, ce qui modifie la relation entre le conducteur et son assureur bien au-delà de la simple question tarifaire.